O Novo Simples Nacional 2027: Como isso Definirá o Futuro da Sua Empresa
O Novo Simples Nacional 2027: A Encruzilhada de Setembro que Definirá o Futuro da Sua Empresa
Se você é empresário e está no Simples Nacional, marque esta data com um alerta vermelho no seu calendário: 1º de setembro de 2026.
Embora a Reforma Tributária pareça um tema distante, para as micro e pequenas empresas ela se tornará uma realidade prática e obrigatória muito antes do que se imaginava. Entre 1º e 30 de setembro de 2026, você terá que tomar uma decisão que poderá determinar a competitividade ou até a sobrevivência do seu negócio em 2027.
A Grande Escolha: Simples “Puro” ou Simples “Híbrido”?
A partir de 2027, o Simples Nacional deixará de ser um regime único para se dividir em dois caminhos distintos. A escolha entre eles depende inteiramente do seu modelo de negócio e de para quem você vende.
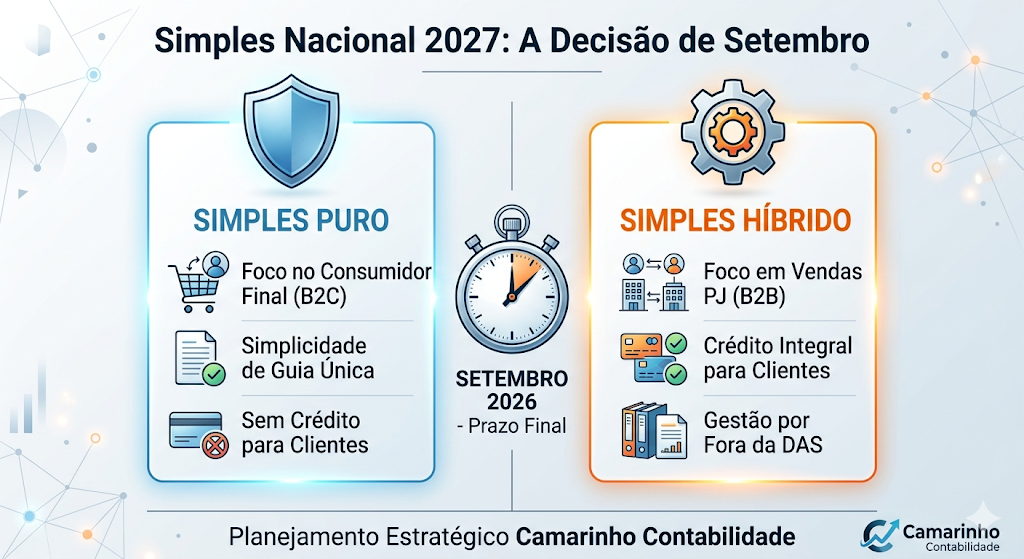
1. Simples Nacional “Puro” (Regime Unificado)
É a manutenção do modelo que conhecemos hoje. Você continua pagando todos os impostos (incluindo os novos IBS e CBS) em uma única guia (DAS).
- Vantagem: Simplicidade máxima na gestão e alíquotas de IBS/CBS reduzidas.
- Desvantagem: O “veneno” aqui é a perda de competitividade no mercado B2B (venda para outras empresas). No modelo puro, você não aproveita créditos de seus fornecedores e, o mais grave, seu cliente PJ só poderá aproveitar um crédito muito pequeno (presumido), o que torna seu produto ou serviço mais “caro” para ele.
2. Simples Nacional “Híbrido” (Regime Regular de IBS/CBS)
Neste modelo, sua empresa permanece no Simples para os impostos federais (como o IRPJ), mas retira o IBS e a CBS da guia unificada.
- Vantagem: Você passa a destacar a alíquota cheia (estimada entre 26,5% e 28%) na nota fiscal. Isso permite que seus clientes PJ aproveitem o crédito integral do imposto, mantendo sua competitividade em grandes cadeias produtivas. Além disso, sua empresa também poderá abater o imposto pago nas compras.
- Desvantagem: Maior complexidade contábil e impacto imediato no fluxo de caixa devido ao aumento nominal da alíquota.
Por que Setembro é o mês crítico?
A Resolução CGSN nº 186/2026 definiu que a opção pelo regime de apuração do IBS e da CBS para o ano de 2027 deve ser formalizada em setembro de 2026.
Esta antecipação é necessária para que o sistema de arrecadação se prepare para o novo cenário. Se você perder esse prazo ou fizer a escolha errada sem planejamento, poderá ficar “preso” a um regime que afasta seus clientes ou corrói sua margem de lucro por um longo período.
O Impacto do “Split Payment” no seu Caixa
Independentemente da sua escolha, uma nova tecnologia mudará a forma como você vê o dinheiro entrar na conta: o Split Payment.
A partir da implementação plena da reforma, no momento em que seu cliente pagar uma guia ou um Pix, o valor referente ao imposto será automaticamente “segregado” e enviado ao fisco. Isso significa que as empresas do Simples não terão mais aquele fôlego de usar o valor do imposto como capital de giro até o vencimento da guia DAS no mês seguinte.
Estratégia de Decisão: B2B vs. B2C
- Vende para Pessoa Física (B2C)? O Simples Puro tende a ser a melhor opção, pois o consumidor final não aproveita crédito e o que importa para ele é o preço final menor, favorecido pela alíquota reduzida do regime unificado.
- Vende para Empresas (B2B)? O Simples Híbrido é quase obrigatório. Se você não permitir que seu cliente PJ tome crédito integral do imposto, ele buscará outro fornecedor que o faça.
Conclusão: Não decida sozinho
O “robô” da Receita Federal e os novos sistemas de arrecadação em tempo real não darão margem para amadorismo. A transição que começa em setembro de 2026 exige um estudo de viabilidade técnica.
Na Camarinho Contabilidade, já estamos realizando as simulações para nossos clientes, comparando o impacto financeiro de cada regime. O objetivo é garantir que a transição para o IBS e CBS seja um degrau para o crescimento, e não um obstáculo.