Reforma Tributária 2026: IBS e CBS – Sua Empresa está Preparada?
Reforma Tributária 2026: Guia Definitivo sobre IBS e CBS – Sua Empresa está Preparada?
O ano de 2026 marca o início oficial da maior transformação tributária da história do Brasil. O modelo complexo e fragmentado que conhecemos está sendo substituído pelo IVA Dual (Imposto sobre Valor Agregado), composto pelo IBS e pela CBS.
Mais do que uma mudança de siglas, estamos entrando em um período de transição híbrida que exigirá atenção redobrada dos empresários. Entenda agora os pilares dessa mudança e o que esperar desta nova fase.
O Que é o IVA Dual: IBS e CBS
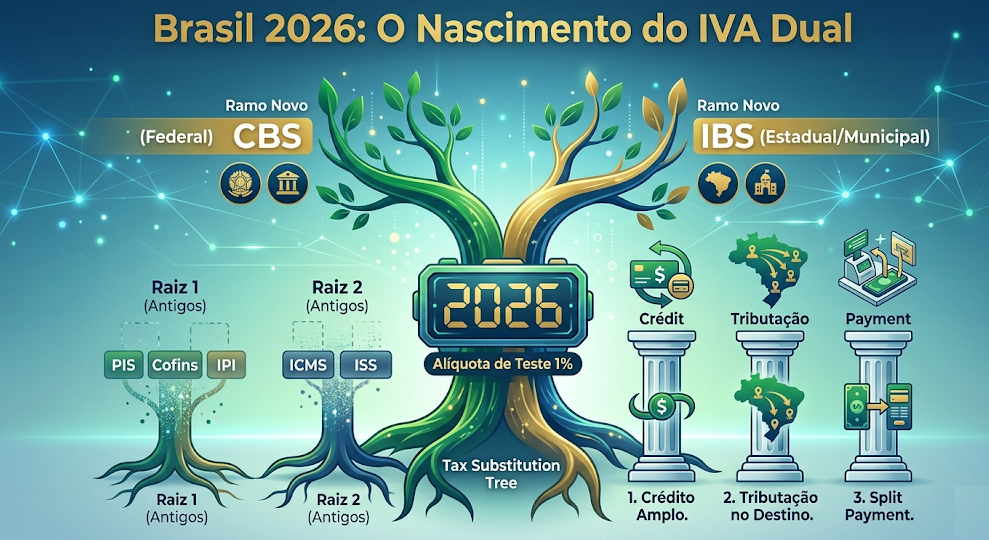
A lógica da reforma é simplificar a tributação sobre o consumo, eliminando cinco tributos (PIS, Cofins, IPI, ICMS e ISS) e substituindo-os por dois novos:
- CBS (Contribuição sobre Bens e Serviços): De competência federal, substitui o PIS e a Cofins.
- IBS (Imposto sobre Bens e Serviços): De competência estadual e municipal, substitui o ICMS e o ISS.
Esses dois tributos incidirão sobre a mesma base de cálculo e terão regras harmonizadas, reduzindo a insegurança jurídica e a guerra fiscal entre estados.
O Calendário de Transição: O “Ano Teste” de 2026
Em 2026, entramos na fase de experimentação. Não haverá a extinção imediata dos impostos antigos, mas sim o início da cobrança das novas alíquotas em caráter de teste:
- Alíquota de 0,9% para a CBS.
- Alíquota de 0,1% para o IBS.
Esse período de “um por cento” serve para que o fisco e as empresas ajustem seus sistemas e calibrem a alíquota padrão definitiva, que deverá ficar em torno de 26,5% a 28%. A partir de 2027, a CBS será implementada integralmente e o PIS/Cofins deixarão de existir, enquanto o IBS terá uma transição gradual até 2033.
Principais Mudanças no Modelo de Negócio
1. Fim da Cumulatividade (Crédito Amplo)
A grande vantagem do novo sistema é a não cumulatividade plena. Diferente do sistema antigo, onde o crédito de impostos era restrito, agora tudo o que for necessário para a atividade da empresa e gerar o pagamento de IBS/CBS dará direito a crédito. Isso desonera a cadeia produtiva e as exportações.
2. Tributação no Destino
Atualmente, a tributação ocorre muitas vezes na origem (onde o produto é feito). Com a reforma, o imposto pertence ao local onde o bem ou serviço é consumido. Isso muda radicalmente o planejamento de logística e centros de distribuição das empresas.
3. Split Payment: Arrecadação em Tempo Real
A tecnologia será a grande fiscalizadora. Através do Split Payment, o imposto será retido no exato momento da transação financeira. Quando o cliente paga a empresa, a parcela referente ao IBS e à CBS é automaticamente direcionada ao fisco, garantindo liquidez ao governo e reduzindo a inadimplência tributária.
Impacto por Setor: Quem Ganha e Quem Perde?
- Indústria: Tende a ser a maior beneficiada devido ao fim da cumulatividade e à recuperação ágil de créditos tributários.
- Serviços: O setor de serviços, que antes pagava alíquotas baixas de ISS (até 5%), enfrentará um aumento na carga nominal. No entanto, a possibilidade de gerar créditos para seus clientes empresariais pode equilibrar a competitividade.
Como a Camarinho Contabilidade prepara sua empresa
Viver em dois sistemas tributários ao mesmo tempo (o antigo e o novo) será o maior desafio administrativo das empresas entre 2026 e 2032. Na Camarinho Contabilidade, estamos implementando:
- Parametrização de Sistemas: Auxilio no ajuste dos ERPs para o cálculo simultâneo dos impostos atuais e do novo IVA Dual.
- Gestão de Créditos: Planejamento estratégico para garantir que sua empresa aproveite cada centavo de crédito permitido na nova legislação.
- Análise de Precificação: Revisão das margens de lucro, considerando que o imposto agora será “por fora” e impactará o preço final de forma diferente.
Conclusão: A Reforma Tributária não é mais um evento futuro; é o presente. O sucesso em 2026 dependerá da velocidade com que sua empresa se adapta às novas regras do IBS e da CBS.