Resolução CGSN 186/2026: A Janela de Setembro e as Duas Decisões que Definirão o seu Simples Nacional em 2027
Resolução CGSN 186/2026: A Janela de Setembro e as Duas Decisões que Definirão o seu Simples Nacional em 2027
A contagem regressiva para a maior mudança na história do Simples Nacional ganhou datas e regras definitivas. Com a publicação da Resolução CGSN nº 186/2026, o Governo Federal estabeleceu o rito de transição para o novo modelo de tributação sobre o consumo (IBS e CBS).
Diferente do que acontecia nos anos anteriores, onde a única grande decisão era a opção pelo regime em janeiro, 2026 exige uma movimentação estratégica em setembro. Entenda o que está em jogo e por que essa “janela” é um ponto de não retorno.
A Janela de Setembro: Um Prazo Fatal
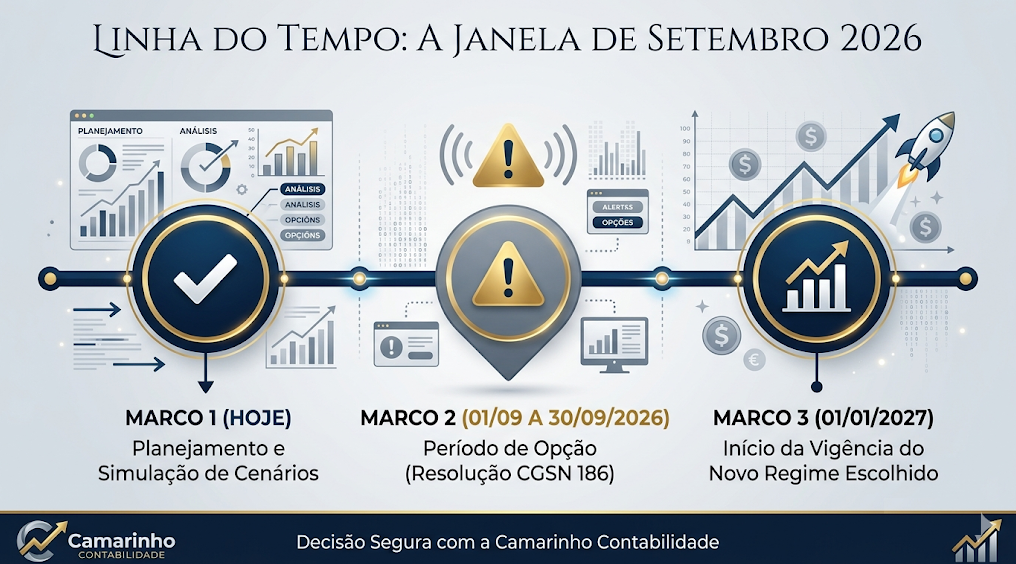
A Resolução 186 estabelece que, entre 1º e 30 de setembro de 2026, todas as empresas do Simples Nacional deverão formalizar como desejam apurar o IBS (Estadual/Municipal) e a CBS (Federal) para o ano-calendário de 2027.
Essa antecipação ocorre porque os sistemas de arrecadação e o mecanismo de Split Payment (pagamento dissociado do imposto no momento da transação) precisam ser parametrizados com antecedência. Quem perder esse prazo ou não fizer a opção será mantido, por padrão, no regime unificado, o que pode ser um erro estratégico fatal para quem vende para outras empresas.
As Duas Decisões: Simples “Puro” vs. Sistema de Créditos
A Resolução detalha os dois caminhos possíveis para o contribuinte:
1. Manutenção no Regime Unificado (Simples “Puro”)
Nesta opção, o empresário continua pagando o IBS e a CBS dentro da guia DAS, com alíquotas reduzidas.
- Para quem é indicado: Negócios que vendem diretamente para o consumidor final (B2C), como pequenos varejos, lanchonetes ou serviços domésticos. Como o consumidor final não aproveita créditos tributários, o preço menor da alíquota unificada é a vantagem competitiva.
- O risco: Se você vende para outras empresas (B2B), seus clientes só poderão aproveitar um crédito “presumido” muito baixo, o que os levará a buscar fornecedores que ofereçam crédito integral.
2. Opção pelo Regime Regular (Simples “Híbrido”)
Aqui, a empresa permanece no Simples Nacional para os demais tributos (IRPJ, CSLL, CPP), mas retira o IBS e a CBS da guia única, passando a apurá-los pelo sistema de débito e crédito (não cumulatividade plena).
- Para quem é indicado: Empresas que estão no meio da cadeia produtiva e vendem para outras pessoas jurídicas.
- A vantagem: Ao destacar a alíquota cheia (IBS + CBS), você permite que seu cliente recupere 100% do imposto pago, mantendo sua empresa competitiva em grandes contratos. Além disso, você também passa a recuperar créditos sobre suas compras de insumos e serviços.
O Papel da Resolução 186 na Segurança Jurídica
A Resolução CGSN 186/2026 também traz as diretrizes sobre a irreversibilidade da opção. Uma vez feita a escolha em setembro de 2026, a empresa deverá segui-la por todo o ano de 2027.
Outro ponto crucial é a regulamentação do recolhimento na fonte (Split Payment). A norma define como as operadoras de cartões e bancos farão a separação do imposto no momento da venda. Isso exige que o cadastro da empresa esteja perfeitamente alinhado com a opção feita em setembro, para evitar bitributação ou retenções indevidas.
Estratégia Camarinho: O Diagnóstico de Viabilidade
Na Camarinho Contabilidade, não tratamos a Resolução 186 como uma mera formalidade burocrática, mas como uma oportunidade de reposicionamento de mercado. O planejamento que realizamos envolve:
- Análise da Carteira de Clientes: Verificamos se o seu faturamento vem majoritariamente de CPFs ou CNPJs.
- Simulação de Fluxo de Caixa: Projetamos o impacto de sair da guia única e passar a apurar o IVA Dual pelo sistema de créditos.
- Ajuste Tecnológico: Orientamos a configuração dos sistemas de faturamento para que, em 1º de janeiro de 2027, sua nota fiscal já esteja adequada à nova realidade tributária.
Conclusão: A “janela de setembro” é o momento de decidir se sua empresa será uma ilha de baixo custo para o consumidor final ou um elo forte na cadeia produtiva nacional. A Resolução CGSN 186/2026 deu o tom; a execução estratégica é o que garantirá o seu lucro em 2027.