Imposto sobre Dividendos 2026: Como Blindar sua Renda
Imposto sobre Dividendos 2026: Estratégias Legais para Blindar sua Renda e Maximizar Lucros
O cenário tributário de 2026 trouxe uma mudança histórica: a implementação do imposto de 10% sobre a distribuição de dividendos. Com uma meta arrojada de arrecadar R$ 30 bilhões, o governo esperava um fluxo massivo de recursos. No entanto, os primeiros meses revelaram uma realidade surpreendente: a arrecadação ficou abaixo de 1% da meta.
O motivo? O mercado não ficou parado. Investidores e empresários utilizaram o Planejamento Tributário para encontrar brechas legais e estruturar seus negócios de forma mais eficiente. Na Camarinho Contabilidade, acompanhamos de perto esse movimento e consolidamos as três principais estratégias que estão mudando o jogo.
O Fracasso da Arrecadação e a Vitória da Estratégia
O baixo índice de arrecadação prova que a tributação punitiva, sem considerar a estrutura societária, acaba incentivando a busca por alternativas dentro da lei. Não se trata de sonegação, mas de elisão fiscal: a arte de organizar sua vida financeira antes que o fato gerador do imposto ocorra.
1. O Escudo da Holding Patrimonial
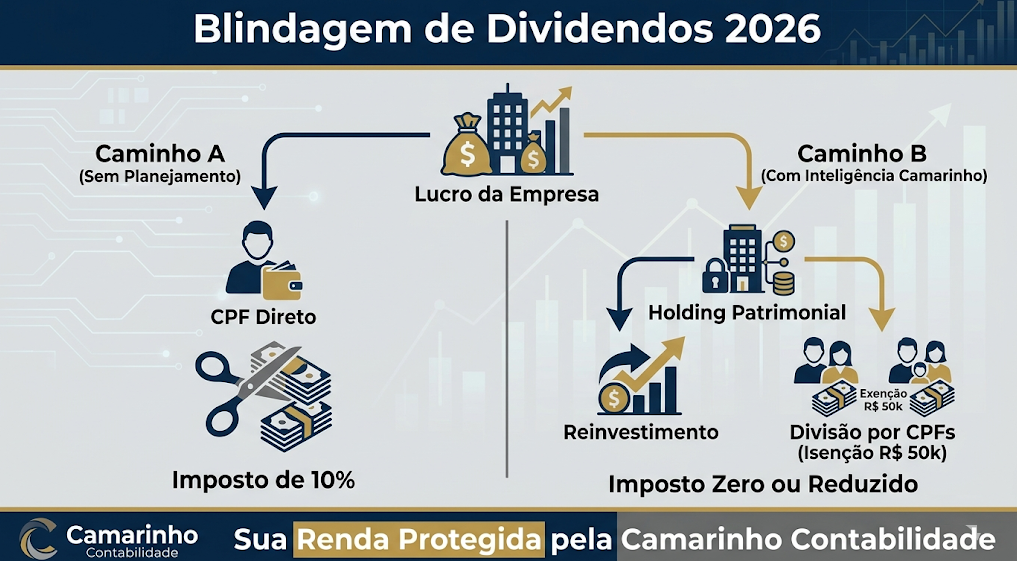
A estratégia mais robusta em 2026 é a utilização de uma Holding. Em vez de o lucro sair diretamente do CNPJ da empresa operacional para o CPF do sócio (onde incidiria o imposto de 10%), ele é distribuído para uma empresa patrimonial.
- Vantagem: O dinheiro permanece dentro do ecossistema do CNPJ. Lá, ele pode ser reinvestido em novos negócios, compra de ativos ou aplicações financeiras sem a incidência do imposto de pessoa física. O imposto só é “gatilhado” se houver a retirada para o CPF.
2. Divisão Societária e o Limite de Isenção
A lei de 2026 trouxe uma faixa de isenção importante: R$ 50 mil mensais por CPF. Para grandes famílias empresariais, a solução foi a descentralização.
- A Tática: Incluir familiares (como cônjuges e filhos maiores de idade) no quadro societário da holding ou da empresa. Ao dividir os lucros entre vários sócios, é possível que cada um receba dentro do limite de isenção, multiplicando a capacidade da família de retirar recursos sem pagar os 10% ao fisco.
3. Antecipação Estratégica de Lucros
Muitas empresas realizaram distribuições massivas de lucros acumulados antes da vigência da nova lei. Essa manobra garantiu que o capital chegasse ao investidor com a regra antiga (isenta), criando um “colchão de liquidez” para atravessar os primeiros anos do novo regime tributário.
Planejamento vs. Sonegação: A Fronteira da Legalidade
É fundamental entender que essas práticas são reconhecidas pelo sistema jurídico brasileiro. O papel da Camarinho Contabilidade é garantir que essa transição seja feita com substância econômica. Não basta criar “empresas de papel”; é preciso ter uma estrutura societária real e bem documentada.
Conclusão: O novo imposto sobre dividendos mudou as regras, mas não eliminou as oportunidades. Se o seu lucro está sendo corroído pela nova tributação, o problema pode não ser a lei, mas a falta de uma estrutura societária inteligente.