IRPF 2026: Falhas Críticas na Declaração Pré-Preenchida
IRPF 2026: Alerta sobre Falhas Críticas na Declaração Pré-Preenchida
A conveniência da tecnologia não deve ser confundida com infalibilidade. Em 2026, embora a declaração pré-preenchida tenha se tornado o padrão para mais de 60% dos contribuintes, a Fenacon (Federação Nacional dos Contabilistas) emitiu alertas urgentes à Receita Federal sobre erros sistêmicos expressivos. Para o cliente da Camarinho Contabilidade, o recado é claro: confiar cegamente nos dados pré-populados pelo governo pode ser o caminho mais curto para a malha fina.
Inconsistências de Dados: Onde o Sistema está Falhando
Relatórios técnicos apontam um volume alarmante de divergências entre o que a Receita Federal apresenta como “pronto” e o que as fontes pagadoras efetivamente reportaram. As falhas não são pontuais; elas atingem o cerne da base tributável:
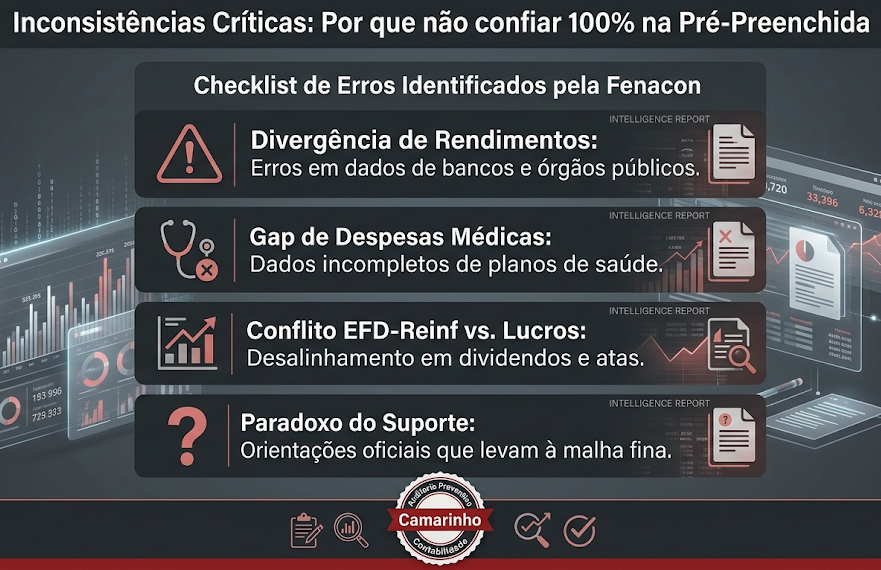
- Rendimentos Divergentes: Diferenças significativas em dados vindos de órgãos públicos, instituições financeiras e cooperativas de crédito.
- Apagão de Despesas Médicas: Casos de ausência total de registros ou lançamentos incompletos de operadoras de saúde, o que impacta diretamente as deduções do modelo completo.
- Instabilidade no e-CAC: Divergências de informações dentro do próprio ambiente virtual da Receita, gerando insegurança jurídica para o contribuinte desassistido.
O Paradoxo da Orientação Oficial e o Risco de Malha Fina
O cenário atual impõe um dilema perigoso. Ao identificar um erro na pré-preenchida, o suporte oficial (“Fale Conosco”) orienta que o contribuinte insira o dado correto manualmente. No entanto, a prática tem demonstrado que o algoritmo da malha fiscal frequentemente retém essas declarações por “divergência de informações”, mesmo quando o contribuinte está com a razão e os informes de rendimentos em mãos.
Essa falta de uniformidade nos procedimentos da Receita Federal gera um desgaste desnecessário e um risco reputacional e financeiro. Sem uma diretriz clara, a retificação manual torna-se um campo minado burocrático.
Distribuição de Lucros e EFD-Reinf: O Desafio Técnico de 2026
Um ponto de atenção especial para empresários e sócios é a correta informação de lucros societários. A Fenacon requisitou orientações específicas sobre como conciliar o que é registrado na EFD-Reinf com o que consta nas atas societárias arquivadas nas Juntas Comerciais.
A complexidade aumenta quando há lucro apurado em 2025 com pagamento parcial no mesmo ano e saldo remanescente para exercícios futuros. O desalinhamento entre esses registros e a declaração do IRPF é um dos principais gatilhos de fiscalização para sócios de empresas de tecnologia e holdings em 2026.
A Importância da Auditoria Humana na Era Digital
A automação da Receita Federal é uma ferramenta de arrecadação, não de auxílio ao contribuinte. Na Camarinho Contabilidade, tratamos a declaração pré-preenchida apenas como um rascunho inicial. Nossa metodologia envolve uma auditoria rigorosa de cada campo, cruzando dados reais com a base do fisco antes da transmissão.
Em um ano marcado por instabilidades sistêmicas e retrabalho contábil, a segurança jurídica não vem da ferramenta utilizada, mas da expertise profissional que valida a informação. Proteger sua conformidade fiscal exige vigilância contra os próprios erros do sistema estatal.